Poduszka finansowa – ile odłożyć z pensji i jak ją zbudować?
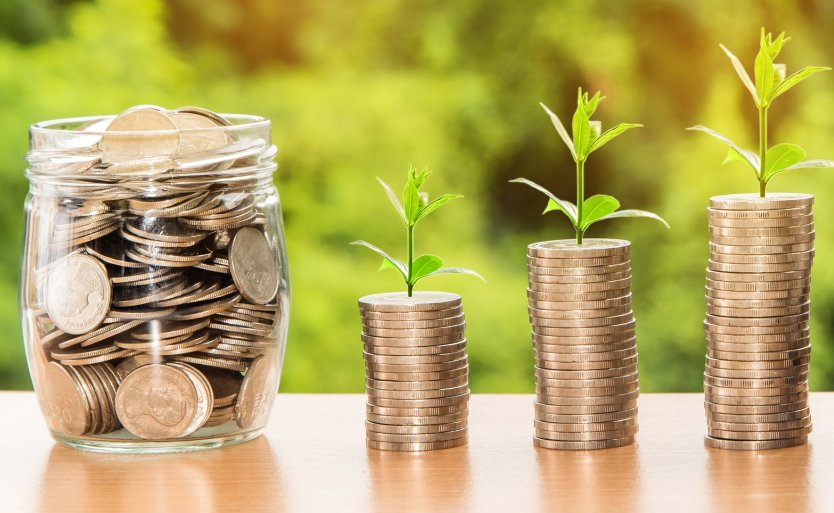
Gdy wszystko idzie zgodnie z planem, temat oszczędzania łatwo zepchnąć na później. Pensja wpływa, rachunki są opłacone, codzienne wydatki jakoś się spinają i wydaje się, że nie ma pośpiechu. Problem pojawia się wtedy, gdy życie wrzuca nagły zwrot akcji. Utrata pracy, dłuższa choroba, awaria samochodu, kosztowna naprawa w mieszkaniu albo po prostu miesiąc z większymi rachunkami. W takich momentach nie ratują piękne plany, tylko realne pieniądze odłożone na boku. Właśnie dlatego poduszka finansowa nie jest modnym dodatkiem do budżetu, ale zwyczajnym zabezpieczeniem codziennego życia.
W praktyce pytanie nie brzmi, czy warto ją mieć, ale ile powinna wynosić poduszka finansowa i jak ją zbudować bez wpadania w skrajności. Jedni słyszą, że trzeba odłożyć równowartość trzech pensji, inni sześciu miesięcy wydatków, a jeszcze inni próbują oszczędzać „to, co zostanie”. Tyle że zwykle nie zostaje prawie nic. Dlatego warto podejść do sprawy spokojnie i konkretnie. Ten artykuł pokazuje, jak połączyć pracę i finanse w rozsądny plan działania, jak określić własny cel i jak stworzyć fundusz awaryjny, który naprawdę zadziała wtedy, gdy będzie potrzebny.
Dlaczego poduszka finansowa daje spokój?
Relacja między zarabianiem a bezpieczeństwem finansowym jest prostsza, niż się wydaje. Sama pensja nie daje jeszcze stabilności. Daje ją dopiero margines bezpieczeństwa, czyli pieniądze, które czekają na gorszy moment. Wiele osób zarabia przyzwoicie, a mimo to żyje od wypłaty do wypłaty. Nie wynika to zawsze z niskich dochodów. Często problemem jest brak systemu, brak rezerwy i przekonanie, że skoro teraz jest dobrze, to tak już zostanie. Niestety rynek pracy bywa zmienny, a wydatki potrafią wyskoczyć znikąd.
Właśnie tu najlepiej widać, jak mocno łączą się praca i finanse. Jeśli masz oszczędności na kilka miesięcy życia, możesz spokojniej podejmować decyzje zawodowe. Łatwiej zmienić pracę, przeczekać trudniejszy okres w firmie, odmówić toksycznego zlecenia albo zrobić krok w stronę lepiej płatnej ścieżki. Bez poduszki człowiek częściej działa pod presją. Bierze to, co jest, godzi się na niekorzystne warunki i żyje z napięciem, że jeden problem rozwali cały budżet.
Poduszka finansowa daje więc nie tylko pieniądze, ale też oddech. To trochę jak dobrze działające hamulce w aucie. Nie myślisz o nich codziennie, ale kiedy są potrzebne, robią ogromną różnicę. W praktyce taka rezerwa chroni przed: zadłużaniem się na karcie kredytowej, pożyczkami „na przeczekanie”, sprzedażą rzeczy w pośpiechu, rezygnacją z leczenia lub napraw oraz stresem związanym z każdym nieprzewidzianym wydatkiem.
Co ważne, nie chodzi o to, by od razu odłożyć fortunę. Największy błąd to myślenie zero-jedynkowe. Albo odkładam sześć pensji, albo nie ma sensu zaczynać. Ma sens. Nawet pierwsze 1000 czy 2000 zł zmienia sytuację. Daje poczucie, że nie jesteś bezbronny. A to już bardzo dużo.
Czym różni się poduszka finansowa od funduszu awaryjnego?
W codziennych rozmowach te pojęcia często są wrzucane do jednego worka, ale warto je rozdzielić. Fundusz awaryjny to mniejsza kwota na szybkie, nagłe wydatki. Przykład? Zepsuta pralka, pilna wizyta u dentysty, naprawa auta albo niespodziewany wydatek związany z dzieckiem. To pieniądze „na już”, dostępne od ręki. Z kolei poduszka finansowa to większa rezerwa, która ma utrzymać twoje życie przez kilka miesięcy, gdy dochód spadnie albo zniknie.
To rozróżnienie naprawdę pomaga w praktyce. Gdy wszystko wrzucisz do jednej puli, zaczynają się schody. Sięgasz po oszczędności na pierwszy lepszy wydatek i po chwili okazuje się, że rezerwa stopniała. Dlatego rozsądniej jest budować te dwa poziomy bezpieczeństwa osobno. Najpierw mały bufor na nagłe sytuacje, później pełna poduszka finansowa na poważniejsze kłopoty.
Dobrze działa prosty podział: fundusz awaryjny – zwykle od 1000 do 5000 zł, zależnie od stylu życia i zobowiązań; poduszka finansowa – środki na kilka miesięcy podstawowych wydatków; osobne oszczędności celowe – wakacje, święta, wymiana sprzętu, wkład własny.
Ten ostatni punkt jest bardzo istotny. Wyjazd wakacyjny, prezenty czy zakup nowego telefonu nie są awarią ani kryzysem. Jeśli takie wydatki pokrywasz z rezerwy bezpieczeństwa, w praktyce jej nie masz. Masz po prostu ogólne oszczędności, które szybko się rozpłyną.
Z doświadczenia wielu osób wynika, że najlepszy efekt daje nazwanie pieniędzy według celu. Gdy konto naprawdę nazywa się „awaryjne” albo „bezpieczeństwo”, trudniej wydać te środki impulsywnie. To drobiazg psychologiczny, ale działa zaskakująco dobrze.
Ile powinna wynosić poduszka finansowa?
Pytanie ile powinna wynosić poduszka finansowa wraca bez przerwy i nic dziwnego. Każdy chce znać konkretną liczbę. Tyle że nie ma jednej sumy dobrej dla wszystkich. Liczy się nie wysokość pensji sama w sobie, ale miesięczne koszty życia, stabilność dochodu i sytuacja rodzinna. Ktoś bez kredytu, mieszkający tanio i pracujący na etacie potrzebuje innej rezerwy niż freelancer z dzieckiem, leasingiem i nieregularnymi wpływami.
Najbezpieczniej liczyć poduszkę na podstawie miesięcznych niezbędnych wydatków, a nie pełnej pensji. Chodzi o koszty, bez których trudno funkcjonować: czynsz lub rata kredytu, rachunki, jedzenie, transport oraz leki i podstawowe leczenie.
Przykładowo, jeśli twoje niezbędne wydatki wynoszą 4000 zł miesięcznie, to orientacyjna rezerwa może wyglądać tak: 3 miesiące – 12 000 zł, 6 miesięcy – 24 000 zł oraz 9 miesięcy – 36 000 zł.
Dla wielu osób sensownym początkiem będzie poziom 3 miesięcy kosztów życia. To minimum, które daje oddech. Przy działalności gospodarczej, pracy projektowej albo jednej pensji utrzymującej całą rodzinę lepiej celować w 6 miesięcy, a czasem nawet więcej. Właśnie dlatego odpowiedź na pytanie ile powinna wynosić poduszka finansowa zawsze trzeba dopasować do realnego życia, a nie do internetowych sloganów.
Dobrą zasadą jest też aktualizacja wyliczeń co kilka miesięcy. Ceny rosną, rachunki się zmieniają, pojawiają się nowe zobowiązania. Poduszka sprzed dwóch lat może dziś być zwyczajnie za mała. Lepiej skorygować plan zawczasu, niż odkryć to dopiero w kryzysie.
Ile odkładać z pensji co miesiąc?
Najczęstsze pytanie po ustaleniu celu brzmi: ile odkładać? W teorii odpowiedź wydaje się prosta. Tyle, ile się da. W praktyce to zbyt ogólne. Jeśli ustawisz zbyt ambitny plan, szybko się wypalisz. Jeśli zbyt niski, budowa potrwa wieczność. Dlatego najlepiej szukać kwoty, która jest odczuwalna, ale nadal realna do utrzymania przez długie miesiące.
Dobrym punktem startowym bywa: 10 proc. pensji netto – gdy budżet jest napięty, 15 proc. pensji netto – gdy sytuacja jest w miarę stabilna oraz 20 proc. pensji netto lub więcej – gdy chcesz zbudować rezerwę szybciej.
Jeśli zarabiasz 5000 zł na rękę, odkładanie 500 zł miesięcznie oznacza 6000 zł po roku. To już sensowny fundusz awaryjny albo solidny początek większej rezerwy. Przy 750 zł miesięcznie robi się 9000 zł rocznie, a przy 1000 zł – 12 000 zł. Nagle widać, że regularność działa lepiej niż zryw.
W obszarze pracy i finansów sprawdza się zasada „najpierw zapłać sobie”. Czyli nie czekaj do końca miesiąca, aż zobaczysz, co zostało. Ustaw stały przelew tuż po wypłacie. Nawet jeśli zaczynasz od małej kwoty, budujesz nawyk. A nawyk jest często więcej wart niż jednorazowy zastrzyk gotówki.
Jeśli nie wiesz, ile możesz bezpiecznie odkładać, zrób prosty test przez trzy miesiące. Przelewaj określoną sumę zaraz po wypłacie i obserwuj, czy budżet to wytrzymuje. Jeśli końcówka miesiąca robi się nerwowa, lekko zmniejsz kwotę. Jeśli nie czujesz różnicy, zwiększ ją. Takie podejście jest dużo praktyczniejsze niż kopiowanie cudzych proporcji.
Budowanie poduszki finansowej krok po kroku
Najtrudniejszy bywa start. Wiele osób odkłada budowę rezerwy, bo wydaje im się, że potrzeba idealnego momentu. Wyższej pensji, tańszego mieszkania, spokojniejszego miesiąca. Taki moment często nie przychodzi. Dlatego najlepiej ruszyć od razu, nawet skromnie. Poduszka finansowa nie powstaje z jednego wielkiego przelewu. Powstaje z wielu małych decyzji powtarzanych regularnie.
Praktyczny plan może wyglądać tak: policz niezbędne miesięczne wydatki, ustal cel minimalny, na przykład 1 miesiąc kosztów życia, otwórz osobne konto oszczędnościowe, ustaw automatyczny przelew po wypłacie oraz odkładaj też nadwyżki, premie, zwroty podatku i dodatkowe wpływy.
Dobrze działa też podział budowy na etapy. Najpierw 1000 zł. Potem 3000 zł. Później pełny fundusz awaryjny. Następnie 3 miesiące kosztów, później 6. Taki model daje szybkie poczucie postępu. Gdy cel jest zbyt odległy, łatwo stracić motywację.
Z życia wzięte – wiele osób zaczyna oszczędzać dopiero wtedy, gdy dostaną podwyżkę. To błąd. Podwyżka często rozpływa się tak samo szybko jak poprzednia pensja. Lepiej najpierw zbudować system na obecnych dochodach, a dopiero potem przyspieszyć go większymi wpływami. Wtedy nowa pensja naprawdę pracuje na twoje bezpieczeństwo, a nie tylko podnosi standard życia.
Gdzie trzymać poduszkę finansową?
Tutaj warto zachować zdrowy rozsądek. Rezerwa bezpieczeństwa nie ma zarabiać jak inwestycja wysokiego ryzyka. Ma być pod ręką i ma nie znikać wraz z wahaniami rynku. Dlatego najlepszym miejscem dla takich środków jest zwykle konto oszczędnościowe, ewentualnie część pieniędzy można rozdzielić na krótkie lokaty, jeśli nie ogranicza to dostępu do gotówki.
Najczęściej sprawdza się prosty układ: część pieniędzy na koncie oszczędnościowym z natychmiastowym dostępem, część na lepiej oprocentowanym koncie lub lokacie krótkoterminowej oraz brak trzymania całości na zwykłym ROR-ze, z którego płacisz codziennie.
To naprawdę ma znaczenie. Gdy poduszka finansowa leży na tym samym koncie co pieniądze na zakupy i rachunki, granica szybko się zaciera. Łatwiej „pożyczyć sobie” stówkę, potem dwie, a po kilku miesiącach rezerwa znika. Osobne konto działa jak bariera ochronna.
Niektórzy pytają, czy fundusz awaryjny można inwestować. W większości przypadków nie warto. Akcje, ETF-y czy fundusze inwestycyjne służą do pomnażania nadwyżek długoterminowych, a nie pieniędzy na kryzys. Jeśli rynek akurat spadnie wtedy, gdy stracisz pracę, problem robi się podwójny. Rezerwa ma być nudna. I bardzo dobrze. Nudne rozwiązania w finansach osobistych często są najlepsze.
Błędy przy budowie poduszki finansowej
Najwięcej problemów nie wynika z braku wiedzy, ale z drobnych nawyków. Ktoś odkłada nieregularnie. Ktoś inny traktuje oszczędności jak zaplecze na promocje i weekendowe zachcianki. Jeszcze ktoś liczy poduszkę na podstawie marzeń, a nie realnych wydatków. Potem przychodzi trudniejszy moment i okazuje się, że plan był tylko na papierze.
Do najczęstszych błędów należą: odkładanie „tego, co zostanie” zamiast stałej kwoty, brak osobnego konta na rezerwę, mieszanie poduszki z pieniędzmi na cele przyjemne, zbyt niski cel przy niestabilnych dochodach oraz brak aktualizacji kwoty wraz ze wzrostem kosztów życia.
W obszarze pracy i finansów dużym błędem jest też uzależnianie całego planu od idealnej dyscypliny. Życie się zdarza. Czasem miesiąc jest słabszy, czasem trzeba zmniejszyć przelew, czasem przez chwilę nic nie odłożysz. To nie powód, by wszystko skreślać. Lepiej wrócić do rytmu przy kolejnej wypłacie niż czekać na „nowy start” od stycznia albo od poniedziałku.
Warto też pamiętać, że brak długów nie oznacza automatycznie bezpieczeństwa. Nawet jeśli nie masz kredytu, nadal możesz potrzebować rezerwy na utratę dochodu lub większe koszty leczenia. Z kolei przy zobowiązaniach finansowych poduszka daje coś jeszcze – chroni terminowość płatności i zmniejsza ryzyko spirali zadłużenia.
Jak utrzymać poduszkę finansową?
Zbudowanie rezerwy to połowa drogi. Druga połowa to utrzymanie jej w dobrej kondycji. Wiele osób po osiągnięciu celu czuje ulgę i przestaje kontrolować temat. Tymczasem poduszka finansowa nie jest projektem „raz na zawsze”. Koszty życia rosną, zmienia się praca, pojawiają się dzieci, kredyt, nowe obowiązki. To, co dziś wydaje się wystarczające, za rok może być za małe.
Dlatego po zbudowaniu celu warto przyjąć kilka prostych zasad: kontroluj poziom rezerwy co 3–6 miesięcy, po wykorzystaniu części środków uzupełnij je jak najszybciej, zwiększaj docelową kwotę, gdy rosną twoje wydatki oraz nie traktuj poduszki jako pieniędzy „na wszystko”.
Jeśli z jakiegoś powodu musisz sięgnąć po oszczędności, nie ma w tym nic złego. Po to właśnie są. Problem pojawia się dopiero wtedy, gdy wydatek nie był awaryjny albo gdy po wykorzystaniu pieniędzy nie wracasz do odbudowy. Dobrze działa zasada priorytetu. Najpierw odtworzenie bezpieczeństwa, potem inne cele.
W praktyce, kiedy masz już pełen fundusz awaryjny i kilka miesięcy kosztów życia odłożone, możesz spokojniej myśleć o inwestowaniu, nadpłacie kredytu czy większych planach. To zupełnie inna pozycja niż działanie bez zaplecza. Finansowy spokój nie polega na tym, że nic złego się nie zdarzy. Polega na tym, że jeśli się zdarzy, nie wywróci całego życia do góry nogami.
FAQ
Czy poduszka finansowa powinna być liczona od pensji czy od wydatków?
Najlepiej liczyć ją od niezbędnych wydatków, a nie od wysokości wynagrodzenia. To wydatki pokazują, ile potrzebujesz, by utrzymać codzienne życie w trudnym okresie.
Ile odkładać z pensji, jeśli zarabiam niewiele?
Tyle, ile jesteś w stanie robić regularnie. Nawet 5–10 proc. dochodu ma sens. Przy niższej pensji bardziej liczy się konsekwencja niż wielka kwota na start.
Czy fundusz awaryjny i poduszka finansowa to to samo?
Nie do końca. Fundusz awaryjny to mniejsza suma na nagłe wydatki, a poduszka finansowa to większa rezerwa na kilka miesięcy życia bez dochodu.
Czy nadpłacać kredyt, jeśli nie mam jeszcze poduszki?
Najczęściej rozsądniej najpierw zbudować choć podstawową rezerwę. Bez niej jedna awaria może zmusić cię do ponownego zadłużenia.
Gdzie trzymać poduszkę finansową?
Najlepiej na koncie oszczędnościowym lub w innym bezpiecznym miejscu z łatwym dostępem do środków. Nie warto ryzykować tych pieniędzy na niestabilnych inwestycjach.
Podsumowanie
Poduszka finansowa to nie luksus dla nielicznych, ale rozsądne zabezpieczenie zwykłego życia. Nie trzeba zarabiać fortuny, żeby zacząć ją budować. Wystarczy policzyć realne wydatki, ustalić osiągalny cel i regularnie odkładać choćby niewielką część pensji. W świecie, w którym praca i finanse są ze sobą mocno związane, taka rezerwa daje coś więcej niż liczby na koncie. Daje spokój, większą niezależność i poczucie, że nawet jeśli wydarzy się coś trudnego, nie zostaniesz z tym bez żadnego planu.

Zobacz również
-
 1 października 2026
Działalność B2B a kredyt – jak liczony jest...
 1 października 2026
Zmiana pracy a kredyt – jak nowa umowa wpływa na...
 1 października 2026
Budżet domowy przy stałej pensji – jak zaplanować...
Popularne
Poduszka finansowa – ile odłożyć z pensji i jak ją zbudować?
1 października 2026-
31paź
-
30paź
-
29paź
-
28paź
Zobacz




Kategorie
Umowy
Urlopy i benefity
Wynagrodzenia
Zmiana pracy
Kredyty i finanse